


Parqet - Portfolio Tracker
4,5558.00 Rezensionen
App-Details
- Version
- 1.25.8
- Aktualisiert am
- Lizenz
- Free
- Downloads
- 100.000+
- Entwickler
- Parqet Fintech GmbH
- Kategorien
- Finanzen
- Plattform
- Android
Screenshots
 Analyse von AppCompare
Wer mehrere Depots, Tagesgeldkonten oder andere Vermögensbausteine im Blick behalten möchte, landet schnell bei Tabellen, Bank-Apps und vielen einzelnen Anmeldungen. Genau hier setzt Parqet - Portfolio Tracker an: Die Finanz-App von Parqet Fintech GmbH bündelt den persönlichen Überblick über das Vermögen und richtet sich dabei eher an Anleger als an Menschen, die nur gelegentlich ihren Kontostand prüfen. Ich habe mir den typischen Ablauf, die Einstellungen und die Grenzen im Alltag angesehen. Mein Eindruck: Parqet ist besonders dann nützlich, wenn man aus verstreuten Informationen ein verständliches Gesamtbild machen möchte, ohne jede Bewegung selbst in einer Tabelle nachzubauen.
Die Anwendung ist kostenlos erhältlich und im Finanzbereich angesiedelt. Im Google-Play-Store liegt die durchschnittliche Bewertung bei 4,5 aus rund 3.400 Bewertungen, außerdem wurde sie bereits über 100.000-mal installiert. Diese Zahlen ersetzen natürlich keinen eigenen Test, zeigen aber, dass das Konzept nicht nur für eine kleine Gruppe von Börsenfans interessant ist. Die Altersfreigabe „USK ab 0 Jahren“ passt dazu, dass es sich um ein Werkzeug zur Übersicht und nicht um ein Spiel oder eine spekulative Handelsplattform handelt.
So funktioniert der grundlegende Vermögensüberblick im Alltag
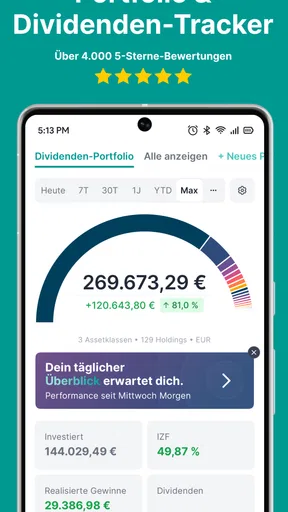
Nach dem Start ist der wichtigste Schritt nicht das Durchklicken jeder Ansicht, sondern das saubere Einrichten der eigenen Vermögensquellen. Wer nur ein Depot besitzt, kommt schnell zu einem brauchbaren Ergebnis. Spannender wird Parqet bei mehreren Banken oder Brokern: Dann kann die App dabei helfen, Positionen nicht mehr isoliert zu betrachten, sondern als Teil des gesamten Portfolios. Genau dieser Perspektivwechsel ist für mich die größte Stärke.
Ich würde die Anwendung nicht als Ersatz für das jeweilige Bankkonto verstehen. Käufe, Verkäufe, Überweisungen und Orderdetails erledige ich weiterhin dort, wo sie tatsächlich ausgeführt werden. Parqet übernimmt vielmehr die Rolle eines Beobachtungs- und Analysefensters. Das ist ein wichtiger Unterschied: Man öffnet die App, um die Struktur des eigenen Vermögens zu prüfen, nicht um spontan eine Transaktion auszulösen.
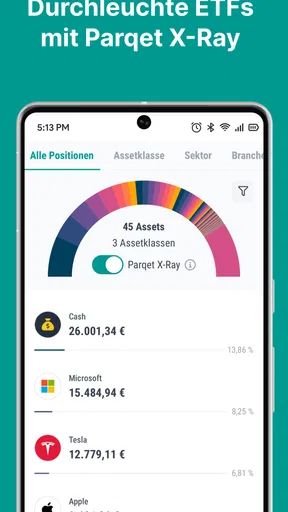
Ein realistisches Beispiel ist der Monatswechsel. Auf dem Girokonto liegt die Liquiditätsreserve, bei einem Broker befinden sich ETFs und Einzelaktien, dazu kommt vielleicht noch ein zweites Depot für langfristige Anlagen. Ohne zentrale Übersicht wirkt jede Position für sich unproblematisch. Erst zusammen wird sichtbar, ob ein großer Teil des Geldes in einer Region, Branche oder einzelnen Aktie steckt. Ich finde solche Erkenntnisse wertvoller als die tägliche Betrachtung kleiner Kursbewegungen.
Für diesen Ablauf sollte man sich eine feste Routine angewöhnen. Ich würde nicht nach jedem Börsentag die App öffnen, sondern etwa beim monatlichen Finanzcheck. Dabei prüfe ich zuerst den Gesamtwert, danach die Verteilung und erst anschließend einzelne Positionen. Diese Reihenfolge verhindert, dass eine auffällige Tagesbewegung die langfristige Einschätzung dominiert. Parqet eignet sich gut für genau diese ruhigere Betrachtungsweise.
Praktisch ist außerdem, dass die App nicht nur für Menschen interessant ist, die ständig handeln. Wer regelmäßig spart, kann die Entwicklung seiner Anlagen beobachten, ohne jede einzelne Depotansicht separat aufzurufen. Gerade bei langfristigen Strategien ist das hilfreich, weil man den Fortschritt des gesamten Plans sieht und nicht nur den letzten Kauf.
Lesenswert, bevor du dich entscheidest

Waze macht den Verkehr zur Gemeinschaftssache – doch Ausweichrouten belasten die Nachbarschaft

Google Play Bücher macht Lesen bequem, aber selten gemeinschaftlich

Zu Facebook wechseln: Was Gruppen, Veranstaltungen und Kontakte wirklich ändern

Ludo King® macht aus einer schnellen Würfelrunde eine Verabredung

Messenger: Wie Meta soziale Nähe in mobile Macht verwandelt

Canva im Alltag: Wann sich die Kreativ-App wirklich lohnt
Die erste Einrichtung entscheidet über die Qualität der Übersicht
Die zentrale Darstellung ist nur so nützlich wie die Informationen, die dort zusammengeführt werden. Deshalb würde ich bei der Einrichtung nicht möglichst schnell alles bestätigen, sondern kontrollieren, ob die erkannten Positionen plausibel erscheinen. Unterschiedliche Anbieter benennen Wertpapiere, Konten oder Buchungen nicht immer gleich. Ein kurzer Abgleich am Anfang spart später die Suche nach scheinbaren Unstimmigkeiten.
Besonders wichtig ist die Trennung zwischen aktuellem Vermögen und Geld, das man gedanklich bereits für einen bestimmten Zweck reserviert hat. Ein Notgroschen, ein Sparziel und ein langfristiges Depot können in einer Gesamtsicht gemeinsam erscheinen, obwohl sie im Alltag völlig unterschiedliche Aufgaben haben. Ich nutze den Gesamtwert deshalb als Ausgangspunkt und bewerte danach, welcher Teil tatsächlich investiert, verfügbar oder zweckgebunden ist.
Ein weiterer sinnvoller Schritt ist, alte oder nicht mehr verwendete Konten nicht einfach dauerhaft mitzuschleppen. Eine überfüllte Übersicht erzeugt schnell den Eindruck, das eigene Portfolio sei komplizierter, als es tatsächlich ist. Wer früh aufräumt und Bezeichnungen nachvollziehbar hält, findet später schneller die relevanten Informationen. Das klingt banal, macht bei wiederkehrenden Finanzchecks aber einen spürbaren Unterschied.
Diese Einstellungen verdienen einen genauen Blick
Die persönlichen Einstellungen sollte man nicht als Nebensache behandeln. Gerade bei einer Portfolio-App beeinflussen Darstellung, Kontenzuordnung und die Art der Auswertung, wie man Zahlen interpretiert. Ich würde zuerst festlegen, welche Vermögensbereiche im Hauptüberblick erscheinen sollen. Für eine langfristige Anlageentscheidung ist ein Gesamtbild sinnvoll; für die Planung der nächsten Wochen kann eine Ansicht ohne bestimmte Rücklagen übersichtlicher sein.
Auch die Benennung der einzelnen Quellen lohnt sich. Ein Name wie „Depot langfristig“ ist im Alltag hilfreicher als eine technische Kontobezeichnung. So erkenne ich schneller, welche Positionen zu welcher Strategie gehören. Diese Klarheit ist besonders nützlich, wenn man mehrere Depots beim selben Anbieter besitzt oder ein altes Konto nur noch für bestimmte Wertpapiere nutzt.
Ich würde außerdem regelmäßig prüfen, ob die Darstellung noch zur eigenen Strategie passt. Wer zunächst nur ETFs hält und später Einzelaktien oder weitere Anlageklassen ergänzt, braucht möglicherweise eine andere gedankliche Ordnung. Die App kann den Überblick erleichtern, aber sie nimmt einem diese Entscheidung nicht ab. Das ist kein Mangel, sondern eine Grenze, die man bewusst einplanen sollte.
Der kostenfreie Einstieg macht das Ausprobieren unkompliziert. Gleichzeitig gibt es In-App-Käufe, die bei Abrechnung über Google Play von 11,99 Euro bis 329,99 Euro reichen. Für mich bedeutet das: Vor einer Zahlung sollte man erst einige wiederkehrende Abläufe mit der kostenlosen Nutzung testen und genau überlegen, welche zusätzliche Funktion den eigenen Alltag tatsächlich verbessert. Wer nur eine einfache Vermögensansicht sucht, braucht nicht automatisch ein umfangreicheres Modell.
Die aktuelle Version ist 1.25.8 und läuft ab Android 8.0. Das ist für viele Geräte eine niedrige Einstiegshürde. Trotzdem würde ich vor einer intensiven Nutzung prüfen, ob das eigene Smartphone noch zuverlässig aktualisiert wird und ob die App im persönlichen Alltag flüssig reagiert. Bei Finanzdaten ist ein stabiler, geschützter Gerätezustand wichtiger als ein möglichst altes kompatibles Gerät.
Schnellere Muster für wiederholte Finanzchecks
Erfahrene Nutzer versuchen nicht, jede Ansicht bei jedem Besuch vollständig zu analysieren. Ich halte eine feste Reihenfolge für effizienter: zuerst die Gesamtentwicklung, dann die Aufteilung nach Anlagebereichen und zum Schluss die Positionen, die sich deutlich verändert haben. So wird aus dem Öffnen der App eine kurze, wiederholbare Kontrolle statt einer endlosen Zahlenrunde.
Ein nützlicher Arbeitsrhythmus besteht aus zwei Ebenen. Beim kurzen Check schaue ich nur, ob der Gesamtstand und die wichtigsten Bereiche plausibel sind. Beim ausführlicheren Monatscheck untersuche ich, ob sich durch neue Einzahlungen oder Umschichtungen die gewünschte Verteilung verändert hat. Diese Trennung verhindert, dass man aus jedem kleinen Kursausschlag eine Handlung ableitet.
Ein weniger offensichtlicher Vorteil einer zentralen Übersicht zeigt sich bei Sparplänen. Einzelne Käufe können unscheinbar wirken, doch über mehrere Monate verändern sie die Gewichtung des Portfolios. Wer nur die Orderbestätigung des Brokers betrachtet, übersieht leicht, dass ein regelmäßiger Sparbetrag einen Bereich immer stärker prägt. In Parqet lässt sich diese Entwicklung im Zusammenhang besser einordnen, sofern die betreffenden Informationen korrekt erfasst sind.
Auch bei einem Depotwechsel kann eine solche Übersicht helfen. Ich würde vor der Übertragung den bisherigen Stand dokumentieren und danach kontrollieren, ob die neue Quelle vollständig und verständlich auftaucht. Das ersetzt keine offiziellen Unterlagen und ist kein steuerlicher Nachweis, aber es schafft eine zusätzliche Plausibilitätskontrolle. Gerade nach Änderungen an der Depotstruktur ist dieser Vergleich praktischer als eine Erinnerung aus dem Kopf.
Für Paare oder Familien ist die Frage der persönlichen Ordnung besonders wichtig. Eine gemeinsame Vermögensbetrachtung kann sinnvoll sein, wenn alle Beteiligten dieselben Ziele verfolgen. Wer dagegen private und gemeinsame Anlagen strikt trennen möchte, sollte die Darstellung entsprechend organisieren und nicht einfach jede Quelle in einen einzigen Topf werfen. Die App liefert den Überblick, die Regeln für die Interpretation müssen aus der eigenen Lebenssituation kommen.
Wo die Grenzen gegenüber Bank-Apps und Tabellen liegen
Im Vergleich zu einzelnen Bank-Apps liegt Parqets Vorteil in der Zusammenführung. Die Bank-App kennt ihr eigenes Konto meist sehr detailliert, zeigt aber naturgemäß nicht automatisch das gesamte Vermögen bei anderen Anbietern. Für eine einzelne Bankbeziehung kann deren Anwendung deshalb direkter und vertrauter sein. Sobald mehrere Quellen beteiligt sind, wird eine unabhängige Portfolioansicht interessanter.
Gegenüber einer selbst gepflegten Tabelle spart Parqet vor allem Zeit und reduziert den Aufwand für die laufende Übersicht. Eine Tabelle bleibt dafür flexibler. Ich kann dort eigene Kategorien, Sonderfälle und persönliche Berechnungen vollständig nach meinen Regeln gestalten. Wer gern jede Buchung manuell kommentiert oder komplexe Szenarien modelliert, wird diese Freiheit vermissen. Für diesen Nutzertyp ist eine Kombination oft sinnvoller: Parqet für den schnellen Überblick, die Tabelle für individuelle Langzeitanalysen.
Eine weitere Grenze betrifft die emotionale Seite des Investierens. Eine übersichtliche App kann dazu verleiten, häufiger nachzusehen. Das ist nicht automatisch hilfreich. Wer bei fallenden Kursen nervös wird, sollte feste Prüfzeiten definieren und Benachrichtigungen oder spontane Kontrollgewohnheiten vermeiden, sofern die persönlichen Einstellungen das zulassen. Ein gutes Werkzeug verbessert die Entscheidungen nur dann, wenn man es diszipliniert verwendet.
Parqet ist auch nicht die richtige Wahl für jemanden, der eine vollständige Handelsumgebung erwartet. Die App steht für Überblick und Portfolioorganisation, nicht für die Ausführung von Orders. Wer Wert auf unmittelbare Käufe, ausführliche Handelsmasken oder die vollständige Abwicklung im selben Programm legt, ist bei seinem Broker besser aufgehoben. Ebenso sollte man keine automatische Anlageberatung mit persönlicher Haftung erwarten. Die Zahlen können eine Grundlage bilden, die Entscheidung bleibt beim Nutzer.
Für wen sich die App besonders lohnt
Ich sehe den größten Nutzen bei Anlegern mit mehreren Depots, regelmäßigen Sparplänen oder einer Mischung aus Wertpapieren und Liquiditätsreserven. Auch Menschen, die nach längerer Zeit wieder Ordnung in ihre Finanzen bringen möchten, können von der zentralen Sicht profitieren. Der entscheidende Mehrwert entsteht nicht durch möglichst viele Ansichten, sondern durch die Möglichkeit, die eigene Vermögensstruktur als Ganzes zu hinterfragen.
Für Einsteiger ist die App dann geeignet, wenn sie bereit sind, die grundlegenden Begriffe und Zusammenhänge selbst zu verstehen. Eine übersichtliche Darstellung macht ein Portfolio nicht automatisch sinnvoll. Wer zum ersten Mal investiert, sollte daher nicht nur auf den Gesamtwert schauen, sondern auch lernen, warum bestimmte Positionen enthalten sind, wie stark sie schwanken können und welche Rolle freie Liquidität spielt.
Weniger passend ist Parqet für Personen, die ausschließlich ein einzelnes Girokonto verwalten oder nur eine klassische Haushaltsbuchfunktion suchen. Dafür kann eine einfache Banking- oder Budget-App schneller zum Ziel führen. Auch sehr aktive Trader, die sekundengenaue Handelsinformationen und direkte Ordermöglichkeiten benötigen, dürften bei ihrer Broker-App bleiben.
Mein Umgang mit Genauigkeit, Sicherheit und Erwartungen
Bei Finanzanwendungen prüfe ich grundsätzlich, ob die angezeigten Werte mit den Originalquellen übereinstimmen. Das gilt besonders nach Dividenden, Depotüberträgen, Aktiensplits oder Änderungen bei Sparplänen. Eine Abweichung muss nicht bedeuten, dass das gesamte System unbrauchbar ist, aber sie sollte vor wichtigen Entscheidungen geklärt werden. Parqet ist für mich ein Kontrollinstrument und kein Grund, die offiziellen Abrechnungen der Bank zu ignorieren.
Ich würde außerdem sparsam mit automatischen Verknüpfungen und gespeicherten Zugängen umgehen und die Sicherheitsfunktionen des eigenen Geräts aktiv nutzen. Eine Portfolio-App enthält sensible Informationen, auch wenn dort keine Überweisung ausgelöst wird. Ein stark geschütztes Smartphone, aktuelle Systemsoftware und ein bewusst gewählter Zugang gehören deshalb genauso zur Nutzung wie die eigentliche Analyse.
Wer die App regelmäßig verwendet, sollte sich eine monatliche Plausibilitätsprüfung angewöhnen. Dabei vergleiche ich nicht jede historische Bewegung, sondern nur die wichtigsten Eckpunkte: Sind alle relevanten Quellen vorhanden, stimmen die größeren Positionen, und passen Einzahlungen sowie Verkäufe zur eigenen Erinnerung? Dieser kurze Abgleich ist ein konkreter Schutz gegen schleichende Fehler in einer ansonsten bequemen Übersicht.
Mein Fazit nach dem praktischen Test
Parqet Fintech GmbH hat mit Parqet eine App entwickelt, die eine alltägliche, aber oft unterschätzte Aufgabe gut adressiert: den Blick weg vom einzelnen Konto und hin zum gesamten Vermögen. Ich mag besonders, dass die Anwendung nicht zum Handeln drängt, sondern die Einordnung erleichtert. Mit einer festen Prüfstruktur, verständlichen Bezeichnungen und regelmäßigen Plausibilitätschecks wird sie deutlich nützlicher als beim bloßen gelegentlichen Öffnen.
Meine Empfehlung lautet deshalb: Nutze Parqet als ruhiges Kontrollzentrum, nicht als tägliche Kursmaschine. Wer mehrere Anlagequellen zusammenführen möchte, erhält damit einen praktischen Überblick. Wer dagegen eine Handelsplattform, ein vollständig frei gestaltbares Tabellenmodell oder eine reine Haushaltsbuch-App sucht, sollte die jeweiligen Alternativen vorziehen. Der kostenlose Einstieg macht den Test unkompliziert; kostenpflichtige Erweiterungen würde ich erst nach einer längeren Probephase in Betracht ziehen.
Unterm Strich ist die App für mich dann am stärksten, wenn sie in eine wiederholbare Gewohnheit eingebaut wird: einmal kurz den Gesamtstand prüfen, regelmäßig die Verteilung hinterfragen und bei Veränderungen die Originalunterlagen danebenlegen. So bleibt der Überblick hilfreich, ohne selbst zum Anlass für hektische Entscheidungen zu werden. Für Anleger, die genau diese Kombination aus zentraler Sicht und eigener Kontrolle suchen, ist Parqet - Portfolio Tracker eine überzeugende Lösung im Finanzbereich.
Vorteile
- Übersichtliche Darstellung von Vermögen
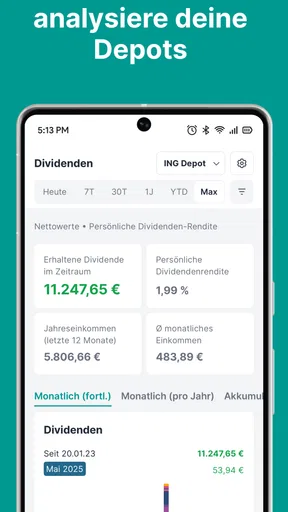
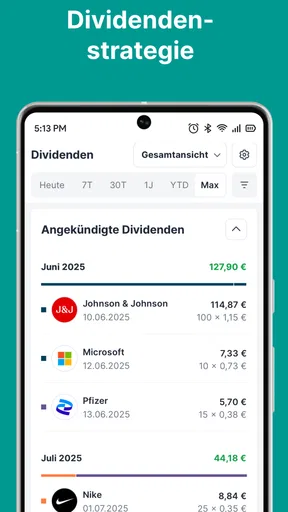
- Rendite und Dividenden
- Unterstützt mehrere Depots und Konten in einer zentralen Übersicht
- Transaktionen lassen sich automatisch oder manuell importieren
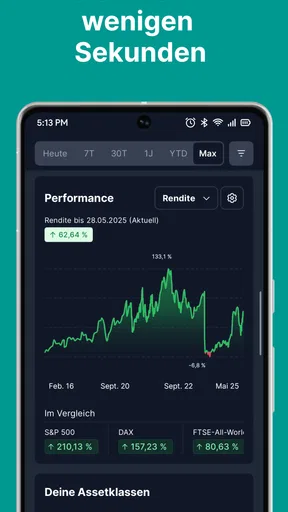
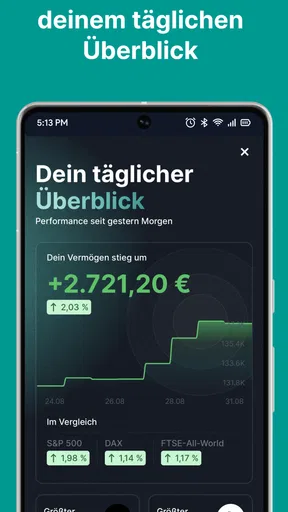
- Hilfreiche Auswertungen zur Portfolio- und Einzelwertentwicklung
- Modernes Design mit gut verständlichen Diagrammen
Nachteile
- Einige Funktionen sind nur im kostenpflichtigen Plus-Tarif verfügbar
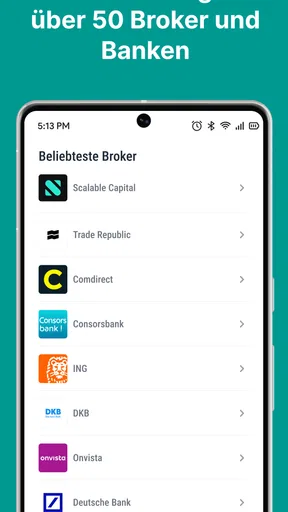
- Die Synchronisierung hängt von der Unterstützung des jeweiligen Brokers ab
- Kursdaten und Depotwerte können gelegentlich zeitverzögert erscheinen
- Für Einsteiger wirken manche Kennzahlen zunächst erklärungsbedürftig
- Nicht jeder ausländische Broker oder Vermögenswert wird unterstützt
Häufig gestellte Fragen zu Parqet - Portfolio Tracker
Was ist Parqet – Portfolio Tracker und für wen eignet sich die App?
Parqet – Portfolio Tracker ist eine Anwendung zur übersichtlichen Verwaltung und Analyse von Wertpapierportfolios. Nutzer können ihre Anlagen, Transaktionen und die Entwicklung ihres Vermögens zentral beobachten. Die App eignet sich besonders für Anleger, die Aktien, ETFs oder andere Investments nicht ausschließlich über das Depot des Brokers verfolgen möchten. Sie ersetzt jedoch keine persönliche Finanzberatung und ist kein eigenständiges Depot.
Kann ich mein Depot automatisch mit Parqet verbinden?
Parqet bietet je nach unterstütztem Anbieter Möglichkeiten, Depot- und Transaktionsdaten zu importieren oder ein Portfolio manuell zu erfassen. Vor dem Download beziehungsweise der Einrichtung sollte geprüft werden, ob der eigene Broker unterstützt wird und welche Verbindungsmethode verfügbar ist. Bei einem manuellen Import müssen Käufe, Verkäufe, Dividenden und weitere Vorgänge sorgfältig eingetragen werden, damit Rendite- und Performanceangaben korrekt bleiben.
Welche Wertpapiere und Vermögenswerte lassen sich mit Parqet verfolgen?
Die Anwendung ist vor allem auf die Beobachtung von Wertpapierportfolios wie Aktien und ETFs ausgerichtet. Je nach Datenbestand und unterstützten Märkten können außerdem weitere Anlageklassen oder individuelle Positionen abgebildet werden. Die tatsächliche Verfügbarkeit von Kursen, Kennzahlen und historischen Daten kann sich jedoch je nach Wertpapier, Börsenplatz und Region unterscheiden. Deshalb sollten Nutzer wichtige Werte nach dem Anlegen kontrollieren.
Sind die angezeigten Renditen und Portfoliozahlen zuverlässig?
Parqet kann bei korrekter Dateneingabe eine hilfreiche Übersicht über Wertentwicklung, Gewinne, Verluste und möglicherweise Dividenden liefern. Die Genauigkeit hängt jedoch von den importierten Transaktionen, Kursdaten, Wechselkursen und der korrekten Zuordnung von Wertpapieren ab. Verzögerte Kurse oder fehlende Ereignisse können die Anzeige beeinflussen. Die App sollte daher als Analyse- und Übersichtswerkzeug verstanden werden, nicht als verbindliche Abrechnung.
Ist Parqet kostenlos und welche Kosten können entstehen?
Ob Parqet vollständig kostenlos genutzt werden kann oder bestimmte Funktionen nur in einem kostenpflichtigen Tarif verfügbar sind, hängt vom aktuellen Modell der App ab. Häufig unterscheiden sich kostenlose und Premium-Angebote beispielsweise bei Importmöglichkeiten, erweiterten Analysen, Datenumfang oder der Anzahl verwaltbarer Portfolios. Vor der Nutzung sollten daher die aktuellen Preise, enthaltenen Funktionen und mögliche Abonnementbedingungen im jeweiligen App-Store oder auf der offiziellen Website geprüft werden.


